Reclamar tarjetas revolving por usura

Si pagas cada mes y la deuda apenas baja, puede haber usura. Lo estudiamos gratis y solo cobramos si recuperas.
Rubén GudinoRevisado por Rubén Gudino, abogado colegiado · Actualizado en octubre de 2026
Revolving
•••• •••• •••• 2026
Te enseñamos18 sentencias recientes
EstudioGratis
Colegiados,
en toda España
Te mostramos
18 sentencias
Te llamamos de
10:00 a 18:00
Tus datos, solo
para el despacho

Elige tu entidad

¿De qué entidad es tu tarjeta?

¿No ves la tuya? Reclamamos cualquier tarjeta revolving: déjanos tus datos y lo revisamos.

¿Quieres una estimación antes de hablar con nadie? Calcula cuánto podrías recuperar de tu tarjeta revolving.

¿Te suena?

Señales de que tienes una tarjeta revolving

La cuota mínima apenas cubre intereses. El capital casi no baja y una compra de 3.000 € puede acabar costando el doble.

0 €

por estudiar tu caso

+20

años tienen algunos contratos ya anulados

15 %

+ IVA, solo si recuperas

Las tarjetas que más reclamamosWiZink / BarclaycardCarrefour PassCetelem / FlexipagoCofidisCaixaBank Visa & GoBBVA A tu RitmoSantander Global BonusIKEA FamilyLeroy Merlin / Alcampo
Firmaste un «crédito flexible a tu medida» sin que nadie te explicara el interés real
Pagas una cuota que cambia sin explicación y nunca ves cuánto te queda por pagar
Has tenido varios productos a la vez: tarjeta, ampliación de límite, seguro de pagos
Llevas más de 5 años con la tarjeta y has pagado más intereses que capital

Casos reales del despacho

Algunas de las sentencias que hemos ganado

Hemos ganado a WiZink, Cofidis, Carrefour Pass, Cetelem, CaixaBank, Bankinter, Sabadell, Santander y Unicaja, entre otras. Estas son algunas de las más recientes: cada una te lleva a la página de esa entidad. No son todas: vamos subiendo las nuevas según llegan.
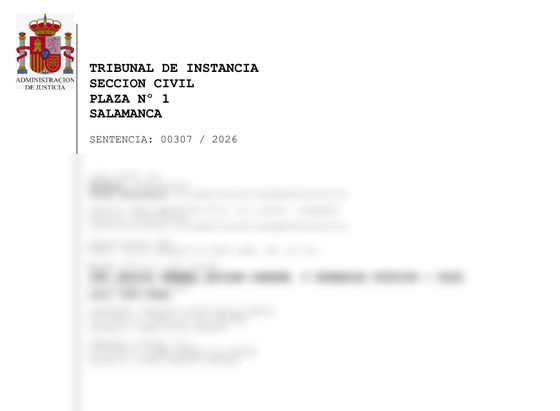
Cabecera de la sentencia 307/2026 (Tribunal de Instancia de Salamanca) contra WiZink, sin datos personalesSentencia real · datos personales ocultos

Sentencia 307/2026 · WiZink · octubre de 2026

Tarjeta de 2010 al 26,82 %: contrato anulado

El juzgado anuló el contrato y WiZink tiene que devolver todo lo pagado por encima de lo que se gastó, con intereses.

ruben gudino gonzalez abogados salamancaLo llevó Rubén GudinoVer la reclamación
Cabecera de la sentencia 560/2026 (Audiencia Provincial de Salamanca) contra Cofidis, sin datos personalesSentencia real · datos personales ocultos

Sentencia 560/2026 · Cofidis · septiembre de 2026

Cofidis recurrió y volvió a perder

Tras perder en primera instancia, Cofidis apeló. La Audiencia confirmó la sentencia y le impuso las costas del recurso.

ruben gudino gonzalez abogados salamancaLo llevó Rubén GudinoVer la reclamación
Cabecera de la sentencia 287/2026 (Tribunal de Instancia de Salamanca) contra Carrefour Pass, sin datos personalesSentencia real · datos personales ocultos

Sentencia 287/2026 · Carrefour Pass · julio de 2026

Tarjeta Pass de 2013 al 21,99 %: contrato anulado

El juzgado consideró que el interés no se explicó con claridad y anuló el contrato. Solo hay que devolver lo que se gastó, sin intereses.

ruben gudino gonzalez abogados salamancaLo llevó Rubén GudinoVer la reclamación
Cabecera de la sentencia 226/2026 (Tribunal de Instancia de Valencia) contra Servicios Financieros Carrefour, sin datos personalesSentencia real · datos personales ocultos

Sentencia 226/2026 · Carrefour Pass · septiembre de 2026

Tarjeta Pass de 2018 al 21,99 %: contrato anulado en Valencia

Fuera de Salamanca y con el mismo resultado: la cláusula de intereses no era transparente. Carrefour devuelve todos los intereses y paga las costas.

ruben gudino gonzalez abogados salamancaLo llevó Rubén GudinoVer la reclamación
Cabecera de la sentencia 142/2026 (Tribunal de Instancia de Salamanca) contra Banco Cetelem, sin datos personalesSentencia real · datos personales ocultos

Sentencia 142/2026 · Cetelem · mayo de 2026

Tarjeta Flexipago de 2014 al 23,14 %: intereses anulados

El juzgado anuló los intereses por falta de transparencia. Cetelem devuelve los de toda la vida del contrato y paga las costas.

ruben gudino gonzalez abogados salamancaLo llevó Rubén GudinoVer la reclamación
Cabecera de la sentencia 258/2026 (Tribunal de Instancia de Salamanca) contra CaixaBank, sin datos personalesSentencia real · datos personales ocultos

Sentencia 258/2026 · CaixaBank · septiembre de 2026

Tarjeta de 2005: fuera los intereses

El juzgado anuló el interés y el sistema revolving. CaixaBank tiene que rehacer las cuentas sin intereses y devolver lo cobrado de más.

ruben gudino gonzalez abogados salamancaLo llevó Rubén GudinoVer la reclamación
Cabecera de la sentencia 291/2026 (Tribunal de Instancia de Salamanca) contra Bankinter, sin datos personalesSentencia real · datos personales ocultos

Sentencia 291/2026 · Bankinter · septiembre de 2026

Tarjeta de 2015 al 26,82 %: contrato anulado

El juzgado anuló el contrato y Bankinter devuelve lo pagado por encima del capital, con intereses y costas.

ruben gudino gonzalez abogados salamancaLo llevó Rubén GudinoVer la reclamación
Cabecera de la sentencia 177/2026 (Tribunal de Instancia de Salamanca) contra Banco Santander, sin datos personalesSentencia real · datos personales ocultos

Sentencia 177/2026 · Santander · julio de 2026

Tarjeta Mundo 1|2|3 al 19,22 %: contrato anulado

El juzgado anuló el interés, el sistema revolving y el contrato por falta de transparencia.

ruben gudino gonzalez abogados salamancaLo llevó Rubén GudinoVer la reclamación
Cabecera de la sentencia 515/2025 (Juzgado de Primera Instancia n.º 5 de Salamanca) contra Unicaja, sin datos personalesSentencia real · datos personales ocultos

Sentencia 515/2025 · Unicaja · noviembre de 2025

Tarjeta de 2014 sin TAE en el contrato: intereses anulados

El contrato ni siquiera indicaba la TAE. Unicaja devuelve los intereses cobrados desde 2014 y paga las costas.

ruben gudino gonzalez abogados salamancaLo llevó Rubén GudinoVer la reclamación

¿Vives en Salamanca? Tenemos despacho en la Avenida de Mirat: abogados de tarjetas revolving en Salamanca.

Ver todas las sentencias de tarjetas revolving

Cuánto puedes recuperar

¿Cuánto dinero puedes recuperar de tu tarjeta revolving?

Con la nulidad solo devuelves el capital que usaste. Todo lo que pagaste por encima (intereses, comisiones y seguros) te lo devuelven, con los intereses legales.

¿Quieres hacer la cuenta con tus cifras? Usa la calculadora de tarjetas revolving.

Ejemplo orientativo
Capital que usaste3.000 €
Total pagado en cuotas5.400 €
Te devuelven2.400 € + intereses legales

Si aún no has pagado el capital, la deuda se recalcula: solo debes la diferencia, sin intereses.

Cómo lo hacemos

Cómo reclamamos tu tarjeta revolving, paso a paso

1

Reunimos el contrato y los extractos

Si no los tienes, se los pedimos nosotros a la entidad: tiene que darte el contrato y el detalle de los cargos de la tarjeta.

2

Comparamos tu TAE con la del Banco de España

Miramos la TAE del contrato frente al tipo medio de las tarjetas revolving del mes en que firmaste (por ejemplo, 18,54 % en 2024).

3

Reclamación al servicio de atención al cliente

Pedimos por escrito la nulidad. Si eres consumidor, la entidad tiene un mes para responder; si acepta, cobras sin juicio.

4

Demanda en el juzgado de tu domicilio

Si no acepta, demandamos. Con la nulidad devuelves solo lo que gastaste con la tarjeta y te reintegran los intereses y comisiones cobrados.

Lo que te cuesta reclamar la tarjeta

Honorarios por reclamar una tarjeta revolving

0 €

Para empezar

Estudiar tu contrato y tus extractos no tiene coste, y no adelantas nada para la demanda.

15 %

+ IVA de lo que recuperes

Ejemplo: si el juez anula la tarjeta y te devuelven 3.000 € de intereses y comisiones, pagas 450 € + IVA. Si no recuperas nada, no pagas. Los intereses legales y las costas que pague el banco son para ti.

Riesgo

Si el juez da la razón al banco

Con la doctrina actual del Supremo sobre revolving es poco habitual, pero puede haber condena en costas. Lo valoramos contigo antes de demandar.

Estudio gratuito · 1 minuto

Comprueba si puedes reclamar tu tarjeta revolving

Con tu nombre y tu móvil basta. Si tienes a mano el nombre de la tarjeta o un extracto, mejor, pero no es necesario.

No necesitas el contrato para empezarSirve aunque la tarjeta esté canceladaTe llama un abogado, no un comercial

Te llamamos para revisar tu tarjeta

¿Cuál es tu nombre y apellidos?
¿Necesitas comentarnos o adjuntar algo?

Te llamamos de lunes a viernes, de 10:00 a 18:00, normalmente en menos de 2 horas. No cedemos tus datos a terceros.

Quién lleva tu caso

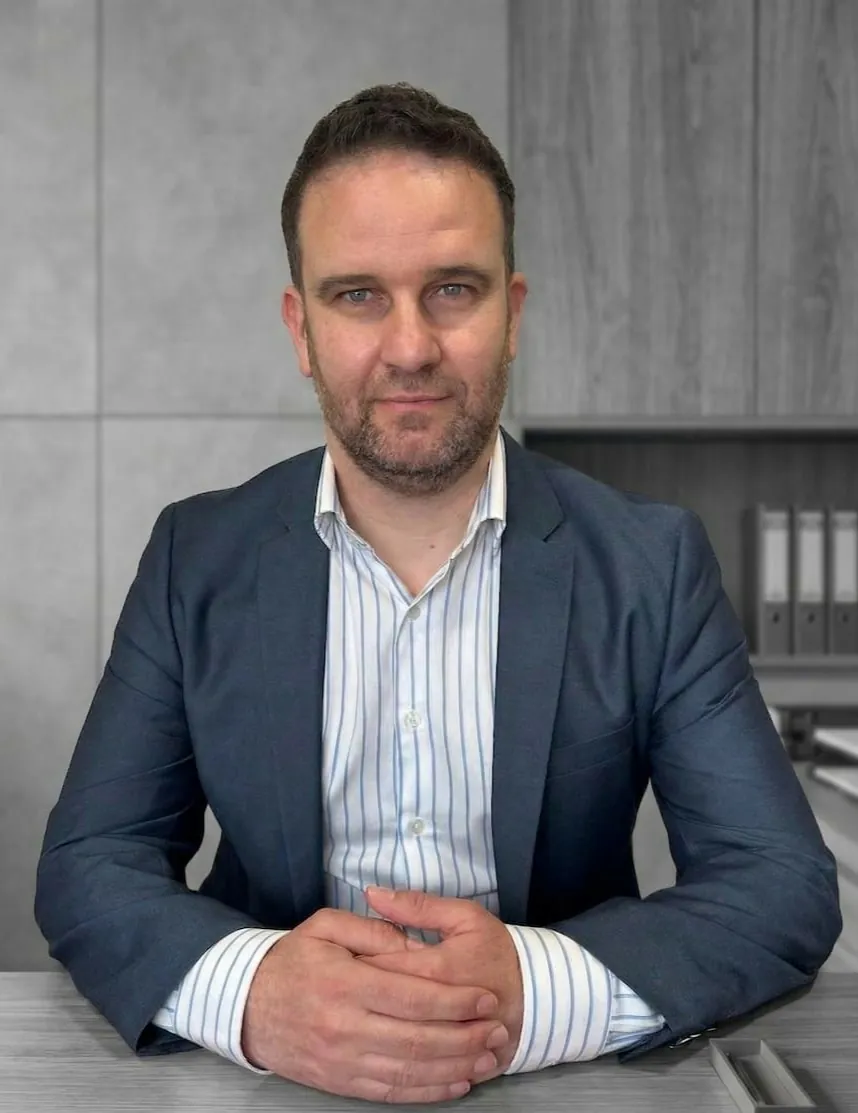
Las tarjetas revolving las lleva Rubén Gudino

Rubén estudia tu contrato, firma la reclamación y te llama él. Ha llevado los casos de revolving que ves en esta página. Jesús Múñez trabaja con él en el despacho.
Rubén Gudino, abogado en Salamanca

Rubén Gudino González

Abogado colegiado ICASAL n.º 3362 · desde 2016

Revisa las páginas de tarjetas revolving y ha llevado los casos de esta página.
Jesús Múñez, abogado en Salamanca

Jesús Múñez Chávez

Abogado colegiado ICASAL n.º 2737 · colegiado desde 2009

Derecho bancario e hipotecario y Ley de Segunda Oportunidad.

Preguntas frecuentes

Preguntas frecuentes sobre reclamar tu tarjeta revolving

Las dudas que nos plantean casi todos los clientes antes de empezar.
Jesús Múñez, abogado en SalamancaRubén Gudino, abogado en Salamanca

¿Tienes otra duda?

Te la resuelve uno de los dos abogados que llevan las reclamaciones de tarjetas revolving. Sin coste ni compromiso.

Hablar con un abogado

Te llamamos de lunes a viernes, de 10:00 a 18:00

¿Qué es mejor para reclamar: un despacho o una empresa de reclamaciones?

Antes de firmar con nadie, comprueba tres cosas: que quien lleve tu caso sea un abogado colegiado con nombre y número, que pueda enseñarte sentencias propias y que te dé los honorarios por escrito. Pregunta también quién firmará la demanda. Aquí te llama el abogado que la firma.

¿Se puede reclamar una tarjeta revolving gratis?

El estudio es gratis y no adelantas dinero. Si ganamos, cobramos el 15 % + IVA de lo que recuperes; si no recuperas nada, no pagas nada. Honorarios y riesgos, explicados.

¿Qué significa revolving?

Viene del inglés revolve (girar): el crédito se renueva solo. Lo que devuelves vuelve a estar disponible y la deuda se recalcula cada mes con intereses, por eso es fácil pasar años pagando sin terminar.

¿Cuánto dinero puedo recuperar de mi tarjeta revolving?

Todo lo que hayas pagado por encima del capital que usaste: intereses, comisiones y seguros asociados. En la llamada te damos una estimación con tus extractos.

¿Cuánto tarda un juicio por tarjeta revolving?

Si hay que ir al juzgado, entre 8 y 14 meses según el partido judicial. Si la entidad acepta la reclamación extrajudicial, se resuelve antes: entre 2 y 4 meses.

¿Tengo que dejar de pagar la tarjeta mientras tanto?

No. Sigue pagando mientras dura la reclamación para evitar que te incluyan en ficheros de morosos. Cuando se anula el contrato, se recalcula todo.

¿Puedo reclamar si ya cancelé la tarjeta revolving?

Sí. La nulidad por usura no prescribe, aunque el contrato esté cancelado. Lo que sí tiene plazo es la devolución del dinero: el Supremo la limita a los pagos de los últimos años, así que conviene no esperar.

¿Qué documentos necesito?

Idealmente el contrato y los extractos. Si no los tienes, los solicitamos nosotros a la entidad; la entidad está obligada a facilitarlos.

¿Qué diferencia hay entre usura y falta de transparencia?

Son dos vías distintas. La usura se fija en el precio: un interés notablemente superior al normal del dinero anula el contrato. La falta de transparencia se fija en cómo te lo vendieron: si no se explicó de forma comprensible el interés y el funcionamiento revolving, esa cláusula es abusiva. Las dos pueden acabar en la devolución de lo pagado por encima del capital.

¿Y si la entidad me ha incluido en un fichero de morosos?

Al anular el contrato se recalcula la deuda y, si no debes nada, exigimos la cancelación de la inscripción en ASNEF u otros ficheros.

¿Me pueden embargar si dejo de pagar la tarjeta?

Solo con una resolución judicial. Lo habitual es que la entidad reclame por un proceso monitorio: tienes 20 días para pagar u oponerte, y en la oposición se puede alegar la usura. Si se llega a embargar la nómina, la parte hasta el salario mínimo (1.221 € al mes en 2026) no se puede tocar y el resto se embarga por tramos. Por eso no recomendamos dejar de pagar sin hablar antes con un abogado.

El banco me ofrece un acuerdo, ¿lo firmo?

Antes de firmar, mira si el documento incluye una renuncia a reclamar después, también por usura. Compara lo que te ofrecen con lo que recuperarías con la nulidad: todos los intereses y comisiones cobrados. Envíanoslo y te decimos gratis si te conviene.

Averigua en 1 minuto si puedes reclamar tu tarjeta revolving

Sin compromiso, sin adelantar dinero y con un abogado al otro lado.

Comprobar mi caso gratis