Reclamar tarjeta revolving BBVA

Un juez anuló una tarjeta revolving de BBVA de 2001 por falta de transparencia. BBVA aceptó la demanda y tuvo que pagar las costas.
Rubén GudinoRevisado por Rubén Gudino, abogado colegiado, que llevó el caso BBVA de esta página · Actualizado en octubre de 2026
BBVA
•••• •••• •••• ••••
Caso del despachoSentencia 542/2024
ContratoDe 2001
Te mostramos
una sentencia contra BBVA
Colegiados,
en toda España
Estudio gratis.
Cobramos si ganas
Tus datos, solo
para el despacho

Casos reales del despacho

Uno de los casos de BBVA que hemos ganado

La tarjeta se firmó en 2001. No se discutió si el interés era usura: el contrato cayó porque nadie explicó al cliente cómo funcionaba el pago aplazado ni cuánto le iba a costar. No son todas: son algunas de las más recientes que ya podemos publicar, y vamos subiendo las nuevas según llegan. Publicamos la cabecera de la sentencia sin datos del cliente.
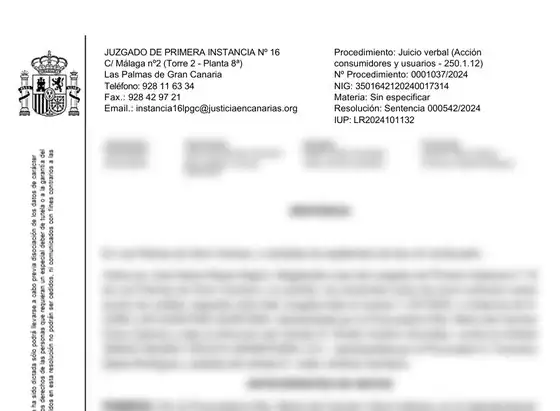
Cabecera de la sentencia 542/2024 del Juzgado de Primera Instancia n.º 16 de Las Palmas de Gran Canaria contra BBVA, sin datos personalesSentencia real · datos personales ocultos

Sentencia 542/2024 · Juzgado de Primera Instancia n.º 16 de Las Palmas de Gran Canaria · septiembre de 2024

Tarjeta de 2001: contrato nulo por falta de transparencia

BBVA se allanó, es decir, aceptó lo que pedía el cliente. El juez anuló el contrato: el cliente solo devuelve el dinero que gastó y BBVA tiene que rehacer las cuentas sin intereses y pagar las costas.

ruben gudino gonzalez abogados salamancaLo llevó Rubén Gudino

Qué tarjeta tienes

¿Tu tarjeta BBVA es revolving?

BBVA comercializa hoy la tarjeta A tu Ritmo Revolving: cada mes pagas una cantidad fija que tú eliges, como mínimo 20 € y al menos el 3 % de lo que has gastado. Lo que no cubre la cuota sigue generando intereses. Muchas tarjetas BBVA antiguas también tenían la opción de pagar aplazado.

Tarjetas BBVA con pago aplazadoA tu Ritmo RevolvingTarjeta DespuésTarjetas antiguas con pago aplazado
Pagas una cuota fija cada mes y la deuda apenas baja.
Firmaste la tarjeta en la oficina sin que te explicaran cuánto acabarías pagando.
Tu tarjeta BBVA tiene muchos años y nunca has visto el contrato.
Usas la tarjeta para sacar dinero o pasarlo a tu cuenta y lo pagas a plazos.

¿Es usura o falta de transparencia?

El ejemplo del propio BBVA

BBVA publica este ejemplo para su A tu Ritmo Revolving. La TAE no llega al límite de usura, pero eso no cierra la puerta: nuestro caso se ganó por falta de transparencia, que no depende de cuánto sube la TAE sino de si te explicaron bien el sistema.

Si tu tarjeta es antigua, compara su TAE con la media del mes en que firmaste: la calculadora te da esa media. Si no la supera, aún puede reclamarse por falta de transparencia.

BBVA A tu Ritmo Revolving: ejemplo publicado
Compra de 1.500 € con TIN del 18 % y cuota de 44,06 €48 cuotas
Total que acabas pagando2.114,88 €
TAE del ejemplo19,80 %
Límite de usura en agosto de 2026 (media del Banco de España + 6 puntos)24,26 %

Fuentes: ficha de la tarjeta A tu Ritmo Revolving en bbva.es (ejemplo según la Orden EHA/1718/2010); Banco de España, cuadro 19.4 (agosto de 2026, provisional).

Antes de reclamar

El contrato de tu tarjeta BBVA: dónde pedirlo

1

Mira tu tarjeta en la app

En la app o en bbva.es puedes ver la forma de pago de la tarjeta y cambiar la cuota que pagas cada mes.

2

Pide el contrato y los extractos

Solicita por escrito a BBVA una copia del contrato y de los extractos de los últimos años. Si no los tienes, empezamos igual: los pedimos nosotros.

3

Calcula el plazo

BBVA permite calcular en su app cuánto tardarás en pagar con tu cuota. Si son muchos años, es una señal de que conviene revisarla.

4

Si no responden

Reclama al Servicio de Atención al Cliente de BBVA. Si no hay respuesta favorable, la reclamación puede seguir en el Banco de España.

Si no encuentras el contrato de tu tarjeta BBVA, lo pedimos nosotros con tu autorización. Así funciona la reclamación al Banco de España.

Estudio gratuito · 1 minuto

¿Tienes una tarjeta BBVA aplazada? La revisamos

Nombre y móvil es todo lo que necesitamos. Te llama un abogado del despacho, no un comercial.

No necesitas el contrato para empezar0 € por adelantado. Si recuperas, 15 % + IVASi el juez diera la razón a BBVA podría haber costas: te lo explicamos antes

Déjanos tus datos y te llamamos

¿Cuál es tu nombre y apellidos?
¿Necesitas comentarnos o adjuntar algo?

No cedemos tus datos a terceros.

Quién lleva tu caso

Quién ganó el caso BBVA
Rubén Gudino, abogado en Salamanca (ICASAL 3362)

Rubén Gudino González

Abogado colegiado ICASAL n.º 3362

Llevó la sentencia 542/2024 contra BBVA. Te dirá si tu contrato tiene el mismo problema.

Preguntas frecuentes

Dudas sobre las tarjetas revolving de BBVA

La duda más habitual es si se puede reclamar una tarjeta cuya TAE no es usura. Lo demás, en tarjetas revolving.

¿Puedo reclamar mi tarjeta BBVA aunque la TAE no sea usura?

Sí. Además de la usura existe la falta de transparencia: si no te explicaron cómo funciona el pago aplazado y lo que te iba a costar, el contrato puede anularse. El Tribunal Supremo lo confirmó en sus sentencias 154/2025 y 155/2025, de 30 de enero. Nuestro caso contra BBVA se ganó así.

¿Qué significa que BBVA se allanó?

Que antes del juicio aceptó lo que pedía el cliente. El juez dictó sentencia anulando el contrato e impuso las costas a BBVA.

¿Qué recupero si se anula el contrato?

Solo tienes que devolver el dinero que gastaste con la tarjeta. Los intereses y comisiones que pagaste se descuentan, y si has pagado más que lo gastado, BBVA te devuelve la diferencia.

¿Tengo que dejar de pagar la tarjeta mientras reclamo?

No es recomendable: los recibos impagados generan comisiones y pueden llevarte a un fichero de morosos. Te explicamos por qué.

Saber si tu tarjeta BBVA es reclamable cuesta un minuto

Sin compromiso, sin adelantar dinero y con un abogado al otro lado.

Comprobar mi caso gratis